京东方A(000725.SZ)投研报告
京东方A(000725.SZ)投研报告
——"增持+注销式回购"双拳维稳下的周期龙头重估
一、标的画像(硬数据)
1.1 主营业务拆解(近三年营收占比)
关键判断:显示器件贡献超8成营收,公司本质仍是强周期面板龙头,但"物联网+传感+MLED"组合正将周期属性向"成长+周期"双轮切换。
1.2 行业排名与地位
LCD五大主流应用(TV/显示器/笔记本/平板/手机)出货量全球第一(Omdia口径),连续多年蝉联。
柔性AMOLED出货量中国第一、全球第二,LTPO/折叠屏高端突破。
中国首条8.6代OLED产线2026年6月量产,率先卡位AI PC中尺寸OLED赛道。
定性:全球面板双寡头之一(与TCL华星并列),A股显示面板绝对龙头。
1.3 核心概念标签(东方财富/同花顺)
玻璃基板 / 先进封装(与康宁合作,2026年5月备忘录引爆题材)
OLED / 柔性屏(8.6代线量产+折叠屏)
屏之物联 / 物联网创新(第二增长曲线)
1.4 稀缺属性
A股唯一同时具备G10.5/G11高世代LCD产线+G6柔性OLED+G8.6中尺寸OLED全栈产能的面板企业。
玻璃基封装载板为AI芯片先进封装前沿方向,国内几乎无可对标标的,构成技术+产能双重稀缺。
二、股东与资本动作(公告溯源)
2.1 股权结构
实控人/控股股东:北京电子控股有限责任公司(北京电控),北京市属地方国资。
北京电控直接持股仅0.74%(2.74亿股),通过其他一致行动人合计控制力更强,但直接持股比例极低——这正是本次增持的核心背景。
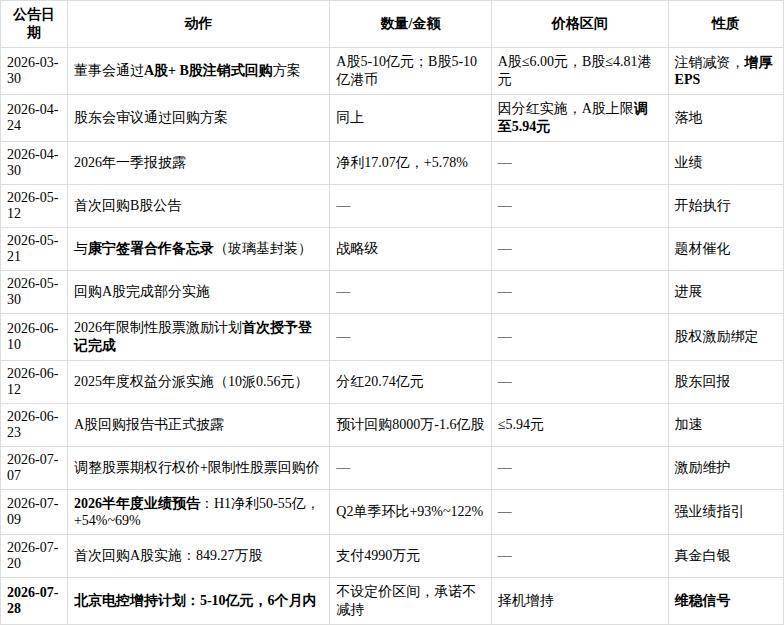
2.2 近6个月资本动作逐条溯源
展开全文
2.3 定性结论
这是一套标准的"市值管理组合拳":业绩超预期(H1净利同比+60%中值)→ 注销式回购(增厚EPS、直接减资)→ 股权激励绑定核心团队 → 实控人真金白银增持+承诺不减持。管理层对当前股价的"低估"判断高度一致,维稳意图明确且层层加码。注意:北京电控直接持股仅0.74%,增持5-10亿后也仅小幅提升,更多是信心信号而非控股权巩固。
三、风险项
结论:否(不触及ST,财务健康)。但需打"*"观察:周期股盈利波动大,若面板价格下行+OLED持续亏损,2027年存在盈利大幅回落可能。
四、估值(行业适用指标:PB为主、PE为辅)
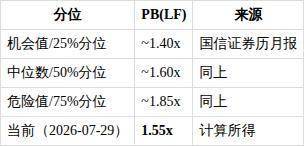
4.1 行业估值带(申万面板,近3年PB)
4.2 公司当前估值 vs 行业
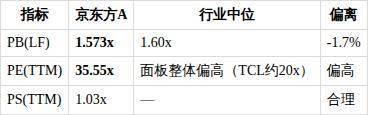
注:集思录口径PB=1.554、PE(TTM)=48.8(因其用全市场总市值口径),新浪/腾讯口径PB=1.55、PE(TTM)=35.55。以更通用的归母净资产口径为准,PB=1.573x。
4.3 合理估值区间(PB贴现法)
公式:合理市值 = PB合理 × 归母净资产(1344.79亿)
逻辑:面板为强周期行业,盈利(PE)随面板价格大幅波动,PB更能反映资产安全垫与周期位置。
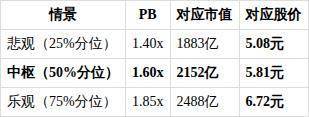
4.4 估值评分
评分:5 / 10
判定理由:现价5.71元相对PB中枢5.81元偏离仅-1.7%,处于估值合理区间下沿、略偏低,谈不上极低估(非3分以下),也未高估(非7分以上)。考虑到2026H1净利同比+60%、Q2环比翻倍,若用2026预期EPS测算动态PE将显著下降,存在盈利驱动的温和上行空间,但PB已贴近历史中轴,安全边际有限。
一年一倍者众,三年一倍者寡。
努力追寻一条成熟、稳健、低回撤、可持续、可传家的投资之道,穿越牛熊,穿越周期。
免责申明:


评论