京东方A(000725.SZ)深度投研报告
京东方A(000725.SZ)
深度投研报告
双身份交叉视角 · 交易操盘 × 卖方研究
周期修复已经兑现,交易的核心是利润质量与资本回报
数据截止:2026年8月29日收盘后
市场价格:2026年8月28日收盘价 5.92 元
估值锚点:2026年半年报 / 2025年年报口径
⚠ 本报告仅供参考,不构成投资建议。投资有风险,决策需谨慎。
核心结论
一句话定性:京东方A仍是具备核心资产与行业定价权的周期龙头,但已不是无条件的低PB标的。当前交易的核心不是“有没有全球龙头地位”,而是“哪些利润和现金流值得给予稳定估值”。
三条硬判断
1.产业地位无需质疑:2025年LCD手机、平板、笔记本、显示器、电视五大主流应用出货量全球第一(Omdia口径),大尺寸LCD出货份额约36.2%、全球第一;柔性AMOLED居国内第一、全球第二。
2.利润质量需折价审视:2026H1营收1,031.32亿(+1.83%)、归母净利52.48亿(+61.62%),但其中约22.39亿来自非经常性损益(金融资产公允价值变动),扣非净利同比仅+31.81%。
3.估值处于合理区间上沿:PB贴现法给出合理市值1,663亿—2,201亿,对应4.49—5.95元/股,8月29日收盘价5.92元位于上沿。更适合区间交易+事件验证,而非单向信仰。
估值标签:「合理(位于上沿)」——周期合理偏贵,避免在利润质量未完全验证时支付过高PB。
市值管理研判:积极信号偏温和。回购42.03亿用于股权激励(非注销),控股股东增持计划5—10亿、已投1.44亿,属产业资本维稳信号,但不足以改变自由现金流与ROE基本盘。
ST/退市风险:否。2025年报标准无保留审计意见,净资产为正、营收与利润为正,非经营性资金占用期末无余额。
一、标的画像:产业底座全球领先,估值需折价审视
1.1 核心业务与不可替代性
京东方A是一家以半导体显示重资产制造为底座、向终端、场景与生态服务延伸的科技创新公司。“显示全球龙头”已有充分证据,“IoT、AI、玻璃基、钙钛矿等第二曲线已经成熟”则证据不足,只能视为期权,不能提前纳入基础估值。
展开全文
不可替代性·硬逻辑①:规模 + 客户认证 + 持续资本开支的进入壁垒。截至2025年末,TFT-LCD销售面积90,032千平方米、AMOLED 2,302千平方米。LCD/OLED产线在曝光、阵列、彩膜、成盒等环节高度专用,叠加长期客户认证与大客户同步开发,后来者难以短期复制。
不可替代性·硬逻辑②:技术资产、专利与标准体系。累计专利申请超10万件,年度新增发明专利占比超90%、海外专利超33%;连续8年进入IFI美国专利授权榜全球前20,连续5年入选科睿唯安《全球百强创新机构》,主持/参与制修订标准469项。
但上述壁垒更多是“维持竞争地位”的条件,而非“保证高ROE”的充分条件。重资产、全球价格竞争与客户压价,决定公司仍需靠控产、折旧节奏与产品结构将规模转化为利润。
1.2 营收结构(近三年,合并口径)
表1:营收结构。数据来源:京东方2025年报第三节“分行业”表格、2026年半年报第三节。负数系合并抵销,不代表实际亏损。
2026H1显示器件收入817.55亿(占比79.27%),物联网创新190.00亿(18.42%),两项合计超97%。IoT更接近第二增长曲线,MLED是高增速但低毛利贡献的第三业务;传感、玻璃基、钙钛矿尚不足以重塑收入结构。
1.3 行业排名与地位
表2:行业位置与证据等级。资料来源:京东方2025年报、2026半年报、公司官网、诚通证券报告。
结论:京东方是LCD全应用 + 车载的“细分冠军”、大尺寸LCD“全球第一”;但不能概括为“OLED全球第一”——柔性AMOLED的价值更多体现为中长期成长与技术升级,而非当前利润主体。
1.4 概念标签(≤3个核心)
•OLED(真概念·核心二曲线):成都/绵阳/重庆6代AMOLED产线,2026H1出货超8,000万片,推进成都8.6代线。
•Mini/Micro LED(真概念·权重较低):2026H1收入64.06亿,同比+47.37%,覆盖直显与背光。
•IoT / AI终端(半真概念):2026H1收入190亿,能否持续抬升净利率仍需验证。
玻璃基先进封装、钙钛矿、光互连目前仍以研发/合作/样品交付为主,仅给予有限期权权重,不应按成熟高增长赛道估值。
1.5 稀缺属性
A股稀缺性来自“大规模 + 跨技术路线 + 完整应用覆盖”的组合:同时覆盖大尺寸LCD、中小尺寸LCD、柔性OLED、MLED、传感、IoT终端与医疗,业务复杂度显著高于单一赛道面板厂。但规模本身不等于高回报——约1,800亿固定资产与在建工程、重资产结构与周期波动,决定其本质是“重资产全球显示平台”的A股稀缺资产,而非高ROE成长股。
二、股东与资本动作:增持、回购与激励并行,利润兑现仍是估值锚
2.1 股权结构
控股股东、实际控制人为北京电控(北京国资);截至2026年8月27日,前十大股东中北京国有资本运营管理有限公司持股10.97%、香港中央结算6.24%、北京京东方投资发展有限公司2.22%,北京电控直接持股约2.96%。控制权基础较强,但应以前十大股东与一致/控制主体合计持股综合判断。
2.2 近6个月核心资本动作逐项溯源(2026年3—8月)
表3:核心资本动作。资料来源:公司公告、激励计划草案、回购结果公告、增持公告、持股变更公告。
回购实质:“库存股—激励授予”而非注销式回购。回购42.03亿用于2026年限制性股票激励,首次授予价2.11元/股显著低于市价,短期减少流通股本,长期取决于摊销与归属。
增持定性:政策信号而非资金驱动。北京电控计划增持5—10亿、不设价格区间,截至8月27日已增持2,600万股(0.07%)、1.44亿元,相对2,193亿市值规模有限。
持股变更:控制权归集,非增减持。吸收合并全资子公司东投发,8.22亿股过户至北京电控,合计持股不变,不触及要约收购、不变更实控人。
市值管理研判:现金分红、回购、注销历史库存股、股权激励、控股股东增持并行,维稳意图偏积极但温和——属“产业资本信号”,不能替代经营现金流与扣非利润。PB已处合理区间上沿时,单靠增持/回购叙事抬高估值空间有限。
三、风险项:无ST/退市红线触发,减值与杠杆决定风险定价
3.1 审计意见
2025年报由安永华明审计,出具标准无保留意见(审计基准日2026年3月30日),财务报表在重大方面公允反映财务状况、经营成果与现金流量。非经营性资金占用专项说明亦由安永出具。标准无保留降低报表真实性担忧,但不延伸为对周期下行、存货跌价或资本开支压力的判断。
3.2 ST / 退市风险排查
表4:风险排查。净资产/利润/营收来自2026半年报,审计意见来自2025审计报告,资金占用来自2026H1汇总表。
结论:触及ST?→ 否。审计与退市风险目前较低,基础安全垫完整;但“违规担保”一项本报告未取得专项公告原文,标注观察,需后续复核。
3.3 核心风险点(交易视角重点)
① 资产减值(顺周期反向指标):2026H1计提各项资产减值准备约16.85亿,其中存货跌价准备期末余额50.94亿,影响归母约7.31亿。减值扩大是面板价格走弱的重要信号。
② 非经常性收益不可持续:2026H1公允价值变动收益23.10亿、非经常性损益净额22.39亿。减值与公允价值收益经济属性不同,不能直接冲抵理解。
③ 杠杆与受限资产:资产负债率52.69%,长期借款936.49亿,受限资产合计1,075.92亿(固定资产抵押875.25亿)。非危险水平,但经营现金流须持续覆盖资本开支与利息。
四、估值:PB是最有效周期锚,交易价已近合理区间上沿
4.1 估值方法与行业适配
面板为强周期、重资产行业,净利润受面板价格、控产、折旧与公允价值变动显著影响,故采用PB贴现法为主锚,PE仅作情绪参考。所属申万二级行业为“光学光电子”。
说明:不同数据源(集思录/券商终端/行情接口)在PE-TTM归母或扣非口径、总股本口径、PB取值(LF/MRQ)、百分位起止与去极值规则上存在差异。本报告以行情接口2026-08-28原始截面为可审计口径,不编造“光学光电子近三年分位区间”,估值建立在可复算的PB情景上。
表5:市场截面。数据来源:金融市场数据接口,2026-08-28收盘。
4.2 合理估值区间(PB贴现法)
公式:合理股价 = 合理PB × 每股净资产;合理市值 = 合理股价 × 总股本。其中每股净资产 = 2026H1期末归母净资产 / 总股本 = 3.594元,总股本370.4433亿股。对重资产面板龙头给予1.25—1.65倍PB区间。
表6:PB贴现估值。每股净资产3.594元、总股本370.4433亿股。本表为模型假设,非公司预测。
整体合理市值约1,663亿—2,201亿,对应4.49—5.95元/股。5.92元处于区间上沿,意味着市场已提前计入LCD控产、OLED成长与股东回报中的部分乐观预期。
4.3 估值五档标签
表7:估值五档。当前更适合定义为「周期合理偏贵」,而非激进买入或恐慌卖出。
五、最新财务锚点:收入微增、归母高增,扣非口径更接近现实
5.1 三年财务数据锚点
表8:财务锚点。2023—2025年度合并口径,2026H1不可与全年直接同比。数据来源:京东方2025年报、2026年半年报。
5.2 2026H1 核心财务对照
表9:最新财务锚点。数据来源:京东方2026年半年度报告。
关键解读:显示业务收入同比-3.20%而毛利率升至12.75%,说明利润改善更多依赖供给纪律、高端产品占比与成本控制,而非需求爆发。存货268.81亿(较年初-3.13%),但本期仍计提存货跌价准备——存货与减值是面板价格的前瞻观察器。
5.3 可比公司交叉验证(3家)
表10:可比公司。财务与估值均为2026H1或2026-08-28收盘截面;亏损公司PE不具经济解释力。数据来源:金融市场数据接口。
横向结论:京东方PE高于TCL科技而PB基本接近,估值差异不主要来自账面资产倍数,而是市场对利润质量与盈利预期的处理不同。对尚未盈利的深天马、维信诺,PB/PS比PE更适用;京东方因盈利波动大,仍应坚持PB + 扣非利润联合判断。
六、公告清单:8月29日“财报+减值+治理+激励”密集披露簇
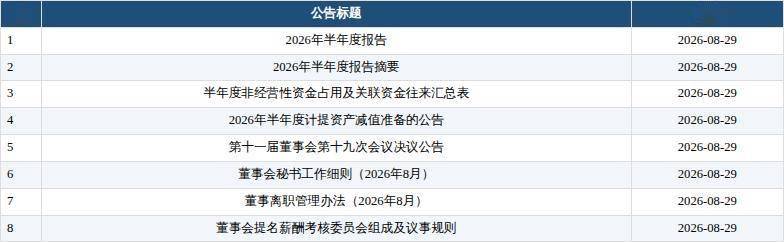
表11:最近8份核心公告。资料来源:巨潮资讯网、深交所披露。法定披露文件以巨潮PDF为准。
同日还披露《公司治理制度修订对照表》《“质量回报双提升”行动方案进展》《会计政策变更》《注销2020年部分股票期权》《董事辞职》《选举第十一届董事会非独立董事》《召开2026年第一次临时股东会通知》等。其中会计政策变更依据财政部《准则解释第20号》,自2026-01-01施行,公司明确不会对财务状况与经营成果产生重大影响。
七、交易与产业结论:可交易核心资产,区间验证而非单向信仰
7.1 卖方结论:护城河有效,ROE仍需跨周期验证
京东方拥有全球领先的LCD出货规模、国内第一/全球第二的柔性OLED位置,以及覆盖材料—设备—制造—终端—场景的完整能力。但现有证据不足以将其定义为高ROE成长股:2025年ROE仅4.39%,资产负债率52.69%,固定资产/在建工程/长期借款规模大,行业仍需依靠控产与库存管理维持价格。若资本开支下降、折旧逐步释放、OLED由出货增长转向利润贡献,ROE存在改善空间——但须连续报表验证。
7.2 交易结论:PB区间 + 利润质量纪律化建仓
•低于4.5元/股(≈1.25x PB):重估面板价格、库存减值、产能利用率与经营现金流,若基本面未进一步恶化,安全边际明显提高。
•4.5—5.2元/股(≈1.25—1.45x PB):周期修复+资本回报换取赔率的核心区间,仍需验证扣非利润。
•5.2—5.95元/股(≈1.45—1.65x PB):当前收盘价位于上沿,需LCD价格稳定、OLED盈利改善、持续现金回报作为上行条件。
•高于5.95元/股(≈1.65x PB以上):市场提前定价ROE提升与OLED成长,若扣非利润/现金回报/行业价格未同步验证,风险收益比明显转弱。
7.3 后续关键验证清单
4.LCD五大应用出货量、价格、稼动率,及显示器件毛利率——判断控产是否有效的第一变量。
5.AMOLED出货、客户结构、产能利用率与盈利贡献——出货增长能否转化为利润。
6.MLED收入/毛利率、传感订单——高增长是否伴随毛利与现金回报改善。
7.金融资产公允价值、投资收益、减值及扣非利润——三者共同决定归母利润质量。
8.资本动作执行进度——回购库存股使用、2020期权注销、2026激励摊销、控股股东增持完成情况。
最终定位:可交易的核心周期资产,而非无条件长期高溢价资产。只有“显示主业稳定 + 第二曲线利润兑现 + 资本回报持续”三者共振,才有条件从“周期合理”迈向“成长再定价”。
一年一倍者众,三年一倍者寡。
努力追寻一条:成熟、稳健、低回撤、可持续、可传家的投资之道,穿越牛熊,穿越周期。
免责申明:

评论