京东方A(000725.SZ)专业投资分析报告
京东方A(000725.SZ)专业投资分析报告
报告日期:2026-07-11
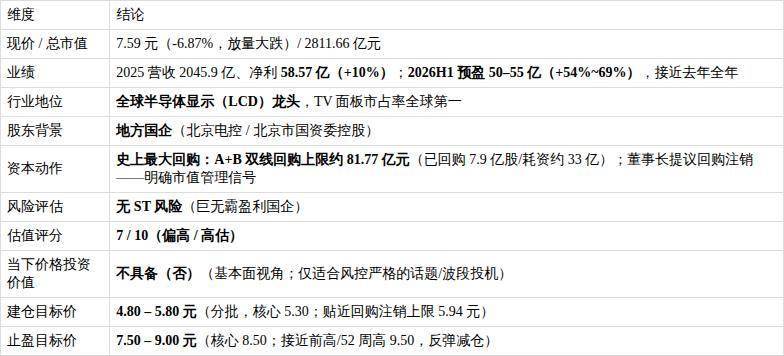
一、核心结论速览
二、基本面介绍
京东方科技集团股份有限公司(BOE,000725)是全球领先的半导体显示与物联网企业,注册地北京。2026 年 7 月经历"暴涨—暴跌"剧烈波动:
业绩强韧
:2025 年营收 2045.9 亿(重回 2000 亿级),归母净利 58.57 亿(+10.03%);2026H1 预告归母净利 50–55 亿(+54%~69%),其中扣非 30.8–33.1 亿(+35%~45%),Q2 单季环比 +92%~122%。但需注意:非经常性损益约 20 亿(交易性金融资产公允价值变动),核心盈利质量低于表观。
行情脉络
:2026-05-20 与康宁(Corning)合作"玻璃基板/先进封装"叙事催化,股价自 4.20 元飙升至 52 周高 9.50 元(+114%);7 月初随全球科技股崩(Meta 出租 AI 算力、费城半导体指数两日 -10%)+ 面板板块共振 + 获利盘踩踏,断崖回落至 7.59 元(两日曾跌超 15%,今日再跌 6.87%、成交 302 亿、换手 10.76%)。
玻璃基板业务
:板级玻璃基封装载板试验线 2026H1 全自动化通线(月产能 1000 片),仍处技术验证阶段,短期无业绩贡献——暴涨主要为预期驱动。
核心矛盾:表观业绩靓丽 + 超大手笔回购 + 玻璃基板期权,但当前价格已透支周期峰值与未兑现叙事,属"强基本面 + 高预期溢价"的组合。
三、行业排名与地位
全球 LCD 面板龙头
:TV/显示器面板出货量市占率全球第一,与 TCL 华星(TCL 科技)形成双寡头,具备定价与产能主导权。
OLED / 柔性显示
:国内第二梯队,产能与良率持续提升,追赶三星显示。
展开全文
创新业务
:玻璃基封装载板、钙钛矿、光互连三大方向同台亮相,向"面板 + 半导体先进封装"延伸。
综合:A 股面板/半导体显示绝对龙头,兼具规模、技术与国资信用壁垒。
四、概念炒作标签
面板 / 半导体显示
:LCD/OLED/MiniLED 核心标的,板块情绪风向标。
玻璃基板 / 先进封装(AI 算力)
:与康宁合作叙事,AI 服务器封装载板想象空间(当前未兑现)。
国企改革 / 中特估
:北京国资委控股,市值管理考核 + 巨额回购。
大额回购(市值管理)
:81.77 亿 A+B 回购计划,A 股罕见维稳力度。
物联网 / 智慧终端
:传感器、车载、商显等多场景布局。
五、稀缺属性
全球面板定价权龙头
:LCD 市占率第一,A 股唯一具备全球定价影响力的半导体显示平台。
"面板 + 先进封装"全链条稀缺性
:从显示面板延伸到玻璃基封装载板,卡位 AI 算力封装国产替代前沿。
超大规模回购的稀缺维稳力度
:81.77 亿回购上限为 A 股罕见,叠加国企背景,构成强预期管理。
六、股东背景:是否为央国企?
是,地方国有企业(北京市属国企)。
控股股东为北京电子控股有限责任公司(北京电控),实控人为北京市国资委。
国企属性带来:融资成本低、信用强、市值管理受考核约束(已落地巨额回购)。
无民企式质押爆仓隐患,治理确定性高。
七、管理层资本动作(增减持 / 定增 / 质押 / 回购 / 维稳)
1. 史上最大规模回购(强烈市值管理/维稳信号)
2025-04-08 董事长陈炎顺提议回购不低于 15 亿元并注销减资;
2026-04 启动 A+B 股双线回购,总耗资上限约 81.77 亿元(其中 36–63 亿 A 股用于股权激励,5–10 亿港元 B 股注销);
截至 2026-05-08 已累计回购 7.90 亿股(占总股本 2.13%)、耗资约 32.96 亿元;
A 股注销回购价格上限经分红调整后 5.94 元/股——构成 5.94 元以下的"注销回购硬底"。
2. 增减持 / 定增 / 质押
未见控股股东(北京电控)减持;作为盈利国企,股权质押风险极低。
公司融资以普通公司债/科技创新公司债为主(非股权稀释式定增),财务结构可控。
信号解读:管理层以"真金白银"81.77 亿回购锚定信心,且注销回购价上限 5.94 元暗含其价值中枢参考;但当前 7.59 元已高于该上限,注销回购暂未在现价触发。
八、风险评估
ST 风险:无
营收超 2000 亿、年净利 50–58 亿、资产负债率适中(面板业常态)、北京市属国企;不满足任何 ST/*ST 条件,年报后无 ST 风险。
其他核心风险
九、估值分析(PE / PB 行业对比 + 合理区间 + 评分)
估值透镜
股本 370.44 亿股,每股净资产 3.67 元,BV 约 1360 亿元。
PB = 2.07x
:高于京东方历史中枢(1.0–1.8x)及面板同业(TCL 科技 ~1.2x、深天马 ~0.8x)。
PE(TTM) 47.25x / 动态 41.17x
:基于 2025 净利 58.57 亿;2026E 净利约 90–105 亿 → forward PE ~28x(表观)/ ~40x(扣非核心)。
市场当前以"成长/AI"而非"周期"给估值,是溢价根源。
行业合理基准(面板/显示龙头)
合理估值区间测算
资产法(PB 1.2–1.8x × BV 3.67)
:合理价 4.4 – 6.6 元(中枢 ~5.5)。
盈利法(2027E ~120 亿 × 15–18x)
:合理市值 1800–2160 亿 → 价 4.9 – 5.8 元。
综合合理中枢:4.8 – 6.5 元
(给予部分叙事溢价后的上限)。当前 7.59 元较合理区间上沿仍高约 17%–58%,且高于管理层注销回购锚(5.94 元)。
估值评分:7 / 10(偏高 / 高估)
给分逻辑:PB 2.07x 超历史/同业 band、forward PE ~28–40x 对应近周期峰值(周期峰值应折价而非溢价)、玻璃基板未兑现却已定价 → 明确偏高/高估;但因业绩真实强劲、81.77 亿回购托底、龙头+国资+期权加持,未至 9–10 泡沫,故定 7。
结论:经 20% 回调后估值仍偏贵,当前价无安全边际。
十、当下价格是否具备投资价值
结论:不具备(否)。
理由明确且唯一:
估值评分 7(偏高/高估),7.59 元高于合理中枢(4.8–6.5 元)及管理层回购锚(5.94 元);
面板盈利处周期高位,forward PE 28–40x 对周期股偏贵,存在均值回归风险;
玻璃基板叙事未兑现,当前价格已透支;大跌由全球科技共振触发,趋势未稳;
虽有大额回购与国企背书,但回购注销价上限 5.94 元低于现价,托底尚未在现价生效。
仅适合风控严格的话题/波段投机者在严格止损下"逢急跌博弈反弹",非基本面价值买点。
十一、建仓 / 止盈目标价
止损参考
:破 5.94 元(跌破回购注销锚)或面板价格转跌信号,止损离场。
当前 7.59 元高于建仓区,建议观望,待回调至 5.5–6.0 元再评估。
风险提示与免责
本报告基于公开信息(年报、业绩预告、公告、行业数据)整理,数据截至 2026-07-10,存在时滞。
面板属强周期行业,2026H1 高盈利或难持续,价格回落将拖累估值与股价。
玻璃基板/先进封装业务尚处验证期,商业化与业绩兑现存在重大不确定性。
全球科技股(AI/半导体)波动对估值敏感,可能引发进一步回撤。
本报告为研究分析,不构成任何投资建议或买卖依据,据此操作风险自负。
一年一倍者众,三年一倍者寡。
努力追寻一条成熟、稳健、低回撤、可持续、可传家的投资之道,穿越牛熊,穿越周期。
免责申明:

评论